Équiper votre véhicule d’aides à la conduite (ADAS) ne garantit pas une baisse automatique de votre prime d’assurance ; cela dépend de votre capacité à en prouver la bonne utilisation et la maintenance.
- La sur-confiance dans les ADAS peut paradoxalement augmenter le risque si la vigilance humaine baisse.
- La calibration des caméras et les mises à jour logicielles sont des preuves de sécurité cruciales pour un assureur.
Recommandation : Compilez un dossier de sécurité documenté (maintenance, formations, statistiques de sinistralité) pour transformer ces équipements en un argument de négociation tangible auprès de votre assureur.
Pour un jeune conducteur ou un parent soucieux de la sécurité de sa famille, le choix d’un véhicule moderne, bardé d’aides à la conduite, semble être la solution évidente. La promesse est double : une sécurité accrue sur la route et, espère-t-on, une prime d’assurance plus clémente. Face à une augmentation constante des coûts de l’assurance auto, qui ont encore connu une hausse selon le SRA (Sécurité et Réparation Automobiles), chaque levier d’économie est bon à prendre. On pense alors qu’il suffit de cocher les options ABS, ESP, ou régulateur adaptatif pour que l’assureur récompense automatiquement cette prudence. Cette vision, bien que logique, est malheureusement incomplète.
Le simple fait de posséder ces technologies n’est souvent pas suffisant. Les assureurs, qui raisonnent en termes de risque statistique, commencent à regarder au-delà de la simple fiche technique du véhicule. Et si la véritable clé n’était pas seulement d’être équipé, mais de devenir un conducteur averti et proactif ? Si la réduction de votre prime dépendait de votre capacité à prouver que vous maîtrisez ces technologies, y compris leurs limites et leurs risques cachés ? C’est ce passage d’une sécurité passive à une sécurité active et documentée qui transforme un coût technologique en un véritable investissement financier.
Cet article, conçu par un expert en assurance des véhicules connectés, vous guidera à travers les étapes essentielles pour non seulement comprendre ces systèmes, mais surtout pour les valoriser auprès de votre compagnie d’assurance. Nous verrons quels équipements sont devenus la norme, comment leur maintenance est un argument de poids, pourquoi les meilleures technologies ne remplacent pas la vigilance humaine, et enfin, comment construire un dossier solide pour négocier et obtenir cette réduction tant attendue de votre prime.
Pour naviguer efficacement à travers ces concepts clés, voici la structure de notre analyse qui vous permettra de transformer votre connaissance en économies.
Sommaire : Comprendre et valoriser vos aides à la conduite pour votre assurance
- ABS, ESP, AFU : quels sont les équipements obligatoires pour une sécurité minimale en hiver ?
- Comment calibrer vos caméras ADAS après un changement de pare-brise sans passer par la concession ?
- Le risque de perte de vigilance que 60% des utilisateurs de régulateur adaptatif subissent
- 5 étoiles Euro NCAP : pourquoi ce score ne garantit pas tout en cas de choc latéral ?
- Quand effectuer la mise à jour logicielle de votre véhicule pour corriger les bugs de freinage fantôme ?
- Freinage d’urgence ou alerte franchissement : quelle option prioriser pour la sécurité des techniciens ?
- Pourquoi voir 3 voitures devant vous permet d’éviter 20% des freinages d’urgence ?
- Comment baisser votre prime d’assurance flotte de 15% en améliorant la sécurité routière ?
ABS, ESP, AFU : quels sont les équipements obligatoires pour une sécurité minimale en hiver ?
Avant même de parler de réduction de prime, il est essentiel de comprendre le socle de sécurité sur lequel les assureurs basent leur première évaluation. Depuis 2024, la réglementation européenne a rendu obligatoire une série d’équipements de sécurité active sur tous les véhicules neufs. Ces systèmes ne sont plus un luxe, mais une norme. On y retrouve des technologies bien connues comme l’ABS (Anti-lock Braking System), qui empêche le blocage des roues lors d’un freinage intense, ou l’ESP (Electronic Stability Program), qui corrige la trajectoire en cas de perte d’adhérence, particulièrement vital en conditions hivernales.
À cette base s’ajoutent désormais des aides plus évoluées. Le système de freinage d’urgence automatique (AEB), l’alerte de franchissement de ligne involontaire (AFIL) ou encore la détection d’obstacles en marche arrière font partie de ce package standard. Pour un assureur, la présence de ces équipements est une condition minimale. Elle indique que le véhicule respecte les standards de sécurité actuels, mais ne le distingue pas forcément des autres modèles récents. Par conséquent, compter uniquement sur ces systèmes pour obtenir une baisse significative de sa prime est souvent une illusion. Ils réduisent le risque de base, mais ne démontrent pas un comportement de conduite supérieur à la moyenne.
Le véritable enjeu pour faire baisser votre cotisation n’est donc pas d’avoir ces équipements, mais de prouver que vous allez au-delà de ce socle obligatoire, soit par des technologies plus avancées, soit par une maîtrise et un entretien irréprochables de ces systèmes de base.
Comment calibrer vos caméras ADAS après un changement de pare-brise sans passer par la concession ?
Voici un point technique souvent négligé par les conducteurs, mais scruté par les assureurs avertis : la calibration des systèmes ADAS. La plupart des aides à la conduite, comme le régulateur de vitesse adaptatif ou l’alerte de franchissement de ligne, reposent sur une caméra située derrière le pare-brise. Que se passe-t-il lors d’un simple remplacement de celui-ci suite à un impact ? Si la caméra n’est pas recalibrée avec une précision millimétrique, ses mesures peuvent être faussées. Une déviation, même minime, peut rendre le système inopérant, voire dangereux, en provoquant des réactions inattendues du véhicule.
Cette opération, qui peut coûter jusqu’à 1 200 € en moyenne pour un pare-brise technologique, n’est pas qu’une simple formalité technique. Elle est une preuve tangible de votre engagement pour une sécurité optimale. Conserver la facture d’une calibration effectuée par un professionnel, qu’il s’agisse d’une concession ou d’un atelier indépendant qualifié, constitue un élément de sécurité documentée. Face à votre assureur, cela démontre que vous ne vous contentez pas de posséder la technologie, mais que vous en assurez activement le bon fonctionnement. C’est un argument de poids pour prouver que le risque associé à votre véhicule est maîtrisé et inférieur à la moyenne.
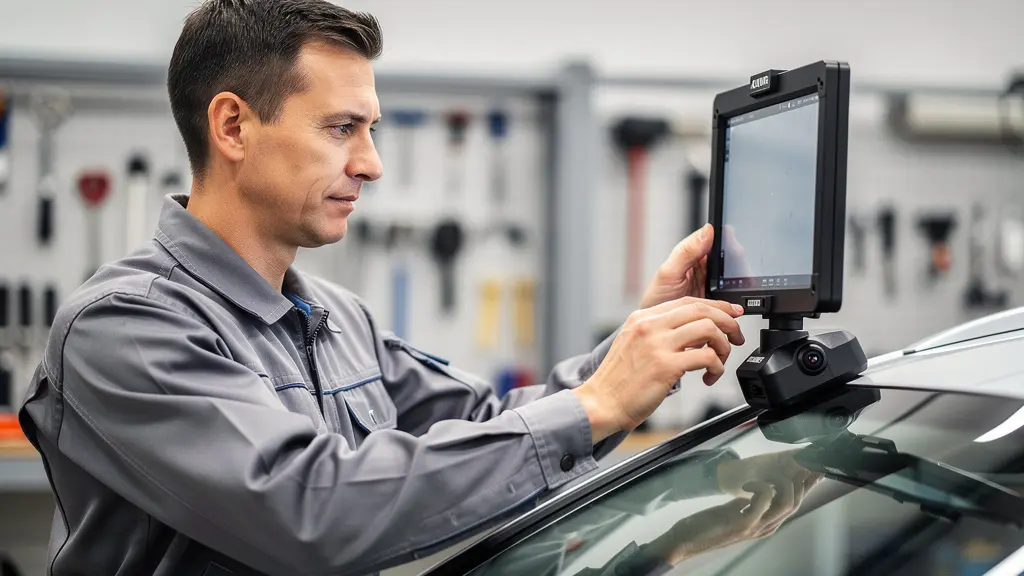
L’image ci-dessus illustre la précision requise pour cette intervention. Un technicien utilise un panneau de ciblage spécifique pour s’assurer que la caméra « voit » la route exactement comme elle le devrait. En cas de sinistre, pouvoir fournir la preuve d’une telle maintenance peut faire la différence dans l’analyse de votre dossier et, en amont, justifier une prime réduite.
Le risque de perte de vigilance que 60% des utilisateurs de régulateur adaptatif subissent
Les systèmes d’aide à la conduite sont conçus pour assister le conducteur, pas pour le remplacer. C’est ici qu’intervient le concept de risque paradoxal : une technologie censée augmenter la sécurité peut, dans certains cas, la diminuer en favorisant un excès de confiance. Le régulateur de vitesse adaptatif, qui maintient automatiquement la distance avec le véhicule précédent, en est l’exemple parfait. En déchargeant le conducteur d’une partie de sa tâche, il peut induire une baisse de l’attention et un allongement du temps de réaction en cas d’imprévu non géré par le système.
Les chiffres sont parlants : selon une étude, près de 50% des automobilistes français admettent être moins attentifs au volant lorsqu’ils utilisent des aides à la conduite. Une autre étude a même révélé que le régulateur de vitesse adaptatif pouvait augmenter le risque d’accident dans certaines conditions, car les conducteurs ont tendance à se reposer entièrement sur le système. Cela ne signifie pas que ces technologies sont inutiles, bien au contraire. Un participant à une étude sur leur efficacité témoignait :
Grâce au système d’alerte, j’ai réussi à deux reprises à éviter l’accident alors que les véhicules en amont avaient brutalement écrasé la pédale de frein.
– Participant de l’étude sur les ADAS, Étude sur l’efficacité des systèmes d’alerte anticollision
Pour un assureur, la question n’est donc pas seulement « le conducteur est-il équipé ? », mais « le conducteur est-il conscient des limites de ses équipements ? ». Suivre une formation post-permis sur l’utilisation des ADAS ou pouvoir démontrer une sinistralité nulle sur une longue période malgré un kilométrage élevé sont des arguments prouvant que vous avez dépassé le stade de la confiance aveugle pour atteindre celui de la collaboration intelligente avec la machine.
5 étoiles Euro NCAP : pourquoi ce score ne garantit pas tout en cas de choc latéral ?
Obtenir 5 étoiles aux crash-tests Euro NCAP est devenu un argument marketing majeur pour les constructeurs et un critère de choix rassurant pour les familles. Cependant, en tant que courtier, mon rôle est de vous rappeler que ce score, bien qu’important, n’est pas une assurance tous risques. Il représente la performance d’un véhicule dans une série de scénarios de tests standardisés. Or, la réalité de la route est infiniment plus variée et imprévisible.
Un point faible souvent méconnu des tests concerne les chocs latéraux. Un véhicule peut exceller en choc frontal mais présenter une protection moindre lorsque l’impact vient de côté. Par exemple, certains modèles, malgré une bonne note globale, peuvent n’offrir qu’une protection jugée moyenne pour le thorax du conducteur ou des passagers arrière dans ce type de collision. De plus, les protocoles de tests évoluent constamment pour intégrer de nouveaux scénarios et exigences, rendant les « 5 étoiles » d’hier moins pertinentes aujourd’hui.
Le tableau suivant, basé sur les annonces de l’organisme, illustre bien comment les critères se durcissent, ce qui prouve que la norme de sécurité est en perpétuelle redéfinition.
| Critère | 2024 | 2026 |
|---|---|---|
| Chocs latéraux | Test standard unique | Scénarios diversifiés |
| Montants pare-brise | Évaluation basique | Analyse fine de dangerosité |
| Morphologie testée | Standard | Corpulences variées |
| ADAS urbains | Tests limités | Scénarios réalistes étendus |
Plutôt que de vous fier uniquement au score global, un assureur sera plus sensible à une analyse détaillée. Mettez en avant les points forts spécifiques de votre véhicule (par exemple, une excellente note en « protection des enfants » ou des airbags latéraux et rideaux performants) qui correspondent à votre usage (transport de votre famille). Cela démontre une approche plus fine et informée de la sécurité.
Quand effectuer la mise à jour logicielle de votre véhicule pour corriger les bugs de freinage fantôme ?
Une voiture moderne est autant un produit informatique qu’une mécanique. Le logiciel qui pilote les systèmes ADAS est complexe et, comme tout logiciel, il peut contenir des bugs. L’un des plus connus est le « freinage fantôme » : le véhicule déclenche un freinage d’urgence sans raison apparente, après avoir mal interprété une ombre, un reflet ou un pont. Ces incidents, en plus d’être effrayants, peuvent provoquer des collisions par l’arrière. Les constructeurs publient régulièrement des mises à jour logicielles (OTA – Over-The-Air) pour corriger ces failles et améliorer la fiabilité des systèmes.
Ignorer ces mises à jour, c’est comme refuser d’installer un correctif de sécurité sur son ordinateur. Pour un assureur, un véhicule non mis à jour représente un risque quantifiable et évitable. Tenir un registre de maintenance où chaque mise à jour est consignée avec sa date est une autre forme de sécurité documentée. Cela prouve que vous gérez activement le « parc informatique » de votre véhicule pour maintenir son niveau de sécurité au plus haut.
Pour un gestionnaire de flotte, mais aussi pour un particulier soucieux, un protocole simple peut être mis en place : vérifier manuellement la disponibilité des mises à jour via l’écran du véhicule ou l’application mobile du constructeur une fois par mois, et installer les mises à jour critiques sans délai. En cas de sinistre lié à un dysfonctionnement d’un ADAS, pouvoir prouver que le logiciel était à jour sera un atout majeur dans votre dossier.
Freinage d’urgence ou alerte franchissement : quelle option prioriser pour la sécurité des techniciens ?
Face à la multitude d’options de sécurité active, il est légitime de se demander lesquelles ont le plus d’impact, notamment du point de vue d’un assureur. Si toutes contribuent à la sécurité, elles ne se valent pas toutes en termes de réduction de la sinistralité la plus coûteuse. Le titre de cette section mentionne les techniciens, mais le principe est universel et s’applique parfaitement à la sécurité d’une famille.
Il faut distinguer deux types d’aides : celles qui préviennent les sorties de route (Alerte de Franchissement de Ligne – AFIL) et celles qui préviennent les collisions (Freinage d’Urgence Automatique – AEB). Statistiquement, les collisions frontales ou par l’arrière sont souvent plus graves et plus coûteuses en réparations et en indemnisation corporelle que les sorties de route à vitesse modérée. Par conséquent, un assureur valorisera toujours davantage un système capable d’éviter ou de mitiger un choc direct. L’AEB, qui détecte les obstacles (voitures, piétons, cyclistes) et freine à la place du conducteur si celui-ci ne réagit pas, est la star des ADAS. Son efficacité est prouvée, avec une réduction potentielle des collisions de l’ordre de 25%.
Si vous devez choisir entre plusieurs packs d’options, ou si vous voulez mettre en avant un argument principal lors de la négociation avec votre assureur, insistez sur la présence et la performance du système de freinage d’urgence automatique. Précisez sa portée (détecte-t-il uniquement les voitures ou aussi les piétons et cyclistes ? Fonctionne-t-il à haute vitesse ?), car plus il est sophistiqué, plus il réduit le risque de manière significative aux yeux de l’assureur.
Pourquoi voir 3 voitures devant vous permet d’éviter 20% des freinages d’urgence ?
Après avoir passé en revue la technologie, revenons à l’élément le plus important à bord : le conducteur. La meilleure aide à la conduite reste et restera toujours l’anticipation. La règle informelle de « voir trois voitures devant soi » illustre parfaitement ce principe. En portant votre regard loin, vous ne réagissez pas au feu stop du véhicule qui vous précède, mais à celui qui est deux ou trois positions plus loin. Vous détectez les ralentissements bien plus tôt, ce qui vous permet de décélérer en douceur plutôt que de piler au dernier moment.
Cette conduite défensive est le contrepoint parfait au risque de perte de vigilance évoqué précédemment. Elle montre que le conducteur reste maître à bord et utilise la technologie comme un filet de sécurité, non comme un pilote automatique. Un problème d’attention est en cause dans près de 34,3% des accidents corporels, ce qui souligne l’importance capitale de la concentration. Adopter une conduite souple et anticipative réduit non seulement le risque d’accident, mais diminue aussi l’usure du véhicule (freins, pneus) et la consommation de carburant.
Comment prouver cette bonne conduite à un assureur ? C’est là que la télématique embarquée, de plus en plus proposée par les compagnies d’assurance (« Pay As You Drive »), prend tout son sens. Comme le souligne un expert, « les données télématiques permettent d’objectiver la capacité d’anticipation du conducteur, et ces rapports peuvent être partagés avec l’assureur pour prouver l’amélioration des comportements ». Sans aller jusque-là, un historique sans sinistre sur plusieurs années est déjà une preuve indirecte mais puissante de votre capacité d’anticipation.
À retenir
- Les aides à la conduite (ADAS) ne garantissent une baisse de prime que si leur parfaite maintenance (calibration, mises à jour) est documentée.
- La meilleure technologie ne remplace pas la vigilance humaine ; être conscient du risque de sur-confiance est un signe de maturité pour un assureur.
- La négociation d’une prime réduite repose sur un dossier prouvant une gestion active du risque, combinant technologie, maintenance et comportement de conduite.
Comment baisser votre prime d’assurance flotte de 15% en améliorant la sécurité routière ?
Nous arrivons au point culminant de notre démarche : transformer tous ces éléments de sécurité en une économie concrète sur votre prime d’assurance. Que vous soyez un particulier ou le gestionnaire d’une petite flotte de véhicules, la méthode est la même : il s’agit de mener une négociation stratégique avec votre assureur, armé d’un dossier solide qui objective votre faible niveau de risque. L’objectif est de ne plus être vu comme un assuré « standard », mais comme un partenaire dans la prévention.
Les assureurs sont réceptifs à cet argument, car un client qui prend la sécurité au sérieux est un client moins susceptible de coûter cher. Une démarche de prévention active peut mener à une réduction de sinistralité de 15 à 30%, un chiffre que les compagnies d’assurance traduisent volontiers en réduction de prime. L’impact financier varie selon les dispositifs que vous pouvez mettre en avant.
Ce tableau comparatif donne un ordre de grandeur de l’efficacité des différentes mesures, bien que les chiffres puissent varier selon les assureurs.
| Dispositif | Réduction prime | ROI moyen |
|---|---|---|
| Télématique embarquée | 10% | 12 mois |
| Formation éco-conduite | 18% | 12 mois |
| Pack ADAS complet | 25% | 18 mois |
| Programme fidélité sans sinistre | 5-10% | 24 mois |
Pour matérialiser ces gains, vous devez préparer votre entretien annuel avec votre courtier ou agent. Ne vous contentez pas de demander une réduction ; présentez un dossier qui la justifie. C’est l’action la plus concrète que vous puissiez entreprendre.
Votre plan d’action : préparer le dossier de négociation avec l’assureur
- Compiler les statistiques de sinistralité sur les 3 dernières années, en mettant en évidence toute amélioration.
- Documenter le taux d’équipement ADAS de votre véhicule (ou flotte) en détaillant les systèmes clés (AEB, etc.).
- Fournir les preuves de maintenance rigoureuse : factures de calibration des caméras et registre des mises à jour logicielles.
- Joindre les attestations de suivi de formations (éco-conduite, usage des ADAS) si vous en avez suivi.
- Établir un plan de prévention pour l’année à venir, même simple (ex: « engagement à vérifier les MAJ tous les trimestres »).
Armé de ces informations et de votre dossier de sécurité documenté, l’étape suivante est de prendre contact avec votre courtier ou votre assureur pour renégocier votre contrat. En démontrant que vous êtes un acteur proactif de votre propre sécurité, vous transformez la discussion d’un simple rapport de prix à un partenariat gagnant-gagnant.