La restitution de votre véhicule en LOA ne doit pas se solder par une facture imprévue de plusieurs centaines d’euros ; elle se gère comme un arbitrage financier.
- La majorité des frais sont évitables grâce à des décisions calculées : réparer soi-même vs laisser faire le loueur, connaître les tolérances d’usure.
- Documenter méticuleusement l’état du véhicule (photos, vidéos) et anticiper 3 à 6 mois à l’avance sont vos meilleures armes de négociation.
Recommandation : Analysez chaque poste de dépense potentielle (pneus, carrosserie, kilomètres) non pas comme un coût, mais comme une opportunité d’optimisation pour réduire la facture finale à son strict minimum.
L’échéance de votre contrat de Location avec Option d’Achat (LOA) approche, et avec elle, une question angoissante : combien la restitution du véhicule va-t-elle réellement vous coûter ? Cette appréhension est légitime. La crainte d’une facture de remise en état salée, basée sur un rapport d’expert qui semble toujours trouver la micro-rayure invisible, hante de nombreux locataires. On pense souvent que la seule solution est de croiser les doigts, après avoir passé un coup d’aspirateur et fait un nettoyage aux rouleaux.
Les conseils habituels se limitent souvent à des banalités : « nettoyez bien l’intérieur » ou « vérifiez la pression des pneus ». Si ces gestes sont nécessaires, ils sont loin d’être suffisants. Ils vous placent en position de faiblesse, celle d’un particulier qui subit passivement l’inspection d’un professionnel. Mais si la véritable clé n’était pas de subir, mais d’arbitrer ? Si chaque défaut, chaque pneu usé, chaque kilomètre excédentaire n’était pas une fatalité, mais une décision financière à prendre ?
Cet article change radicalement de perspective. Nous n’allons pas vous donner une simple checklist de nettoyage. Nous allons vous armer d’une grille d’analyse d’expert pour transformer cette étape redoutée en un exercice de gestion maîtrisé. L’objectif n’est plus seulement d’éviter les frais, mais de comprendre la logique des loueurs pour prendre systématiquement les décisions les plus rentables pour votre portefeuille. De la carrosserie aux pneus, en passant par l’opportunité de revendre le véhicule, nous allons décortiquer chaque poste comme un calcul de rentabilité.
Pour vous guider dans cette approche stratégique, cet article est structuré pour répondre aux questions les plus cruciales que vous vous posez. Chaque section vous donnera les clés pour prendre la meilleure décision financière, point par point.
Sommaire : Le guide complet pour une fin de contrat LOA sereine
- Faut-il lever l’option d’achat si la valeur marché est supérieure à la valeur résiduelle ?
- Quels défauts de carrosserie entrent dans la « vétusté normale » et ne doivent pas être facturés ?
- Comment le transfert de leasing peut vous sauver si vous ne pouvez plus payer les loyers ?
- L’erreur de rendre la voiture avec des pneus usés à 60% facturés au prix fort par le loueur
- Quand faut-il modifier le contrat plutôt que de payer les kilomètres excédentaires à la fin ?
- Le préavis de restitution : le piège des contrats « sans engagement » qui durent en réalité 3 mois
- Pneus neufs ou carrosserie : quoi réparer en priorité pour déclencher la vente ?
- Pourquoi la LLD est l’arme fiscale absolue pour les TPE en croissance ?
Faut-il lever l’option d’achat si la valeur marché est supérieure à la valeur résiduelle ?
La question de lever ou non l’option d’achat (OA) à la fin de votre LOA est la première décision stratégique à prendre. Elle ne doit pas être basée sur l’affect que vous avez pour le véhicule, mais sur un calcul de rentabilité froid et objectif. Le principe est simple : si la valeur de revente de votre voiture sur le marché de l’occasion est significativement plus élevée que sa valeur résiduelle (le montant que vous devez payer pour en devenir propriétaire, fixé au début du contrat), vous avez une opportunité de réaliser un bénéfice.
Pour savoir si l’opération est financièrement intéressante, il faut comparer deux scénarios. Le premier est le coût total de la LOA si vous rendez la voiture. Le second est le coût total si vous levez l’option pour la revendre immédiatement. Cette seconde option implique d’additionner le coût global de votre leasing (apport, mensualités) à la valeur résiduelle. Ensuite, il faut déduire de ce total la valeur de marché estimée du véhicule. Une étude de cas sur le sujet montre qu’il est crucial de ne pas oublier les frais cachés : frais administratifs pour la levée d’option, coût d’une nouvelle carte grise (environ 250€) et éventuels frais de préparation à la revente. C’est la différence entre la valeur de marché et la somme de la valeur résiduelle et de ces frais qui déterminera votre profit potentiel. Si ce profit est positif et substantiel, lever l’option est une excellente affaire.
La méthode est simple. Commencez par noter la valeur résiduelle inscrite dans votre contrat. Ensuite, estimez la cote actuelle de votre véhicule en consultant plusieurs sites d’annonces (La Centrale, Le Bon Coin) pour un modèle, un kilométrage et un état similaires. Additionnez à votre valeur résiduelle les frais annexes incompressibles (carte grise, frais de dossier). La soustraction « Valeur marché estimée – (Valeur résiduelle + Frais) » vous donnera un chiffre clair. Si le résultat est de plusieurs centaines, voire milliers d’euros, l’arbitrage est vite fait : vous avez tout intérêt à devenir propriétaire pour quelques jours, le temps de revendre et d’empocher la plus-value.
Cette analyse doit être effectuée environ deux à trois mois avant la fin du contrat pour vous laisser le temps d’organiser le financement de la levée d’option si nécessaire.
Quels défauts de carrosserie entrent dans la « vétusté normale » et ne doivent pas être facturés ?
La carrosserie est le poste de dépense le plus redouté lors d’une restitution. La distinction entre l’usure normale, qui est incluse dans vos loyers, et un dommage facturable est souvent floue et sujette à interprétation. Pourtant, des règles existent et les connaître est votre meilleur atout pour contester des frais abusifs. Une usure normale correspond aux micro-défauts inévitables liés à une utilisation standard du véhicule sur plusieurs années : une très légère rayure sur une portière due à un parking, un petit éclat de peinture sur le capot à cause d’un gravillon, etc.
La plupart des chartes de restitution des loueurs, souvent basées sur des standards professionnels, tolèrent des défauts précis qui ne doivent pas vous être facturés. Par exemple, il est communément admis que les rayures de moins de 5 cm et les impacts de moins de 3 mm de diamètre, tant qu’ils n’ont pas atteint la couche d’apprêt (la peinture n’est pas « à vif »), font partie de la vétusté. Toute facturation pour de tels défauts est contestable. Le problème est que lors de l’expertise, réalisée rapidement et parfois dans de mauvaises conditions de lumière, l’expert peut noter un défaut sans en qualifier précisément la taille. C’est là que votre préparation fait toute la différence.
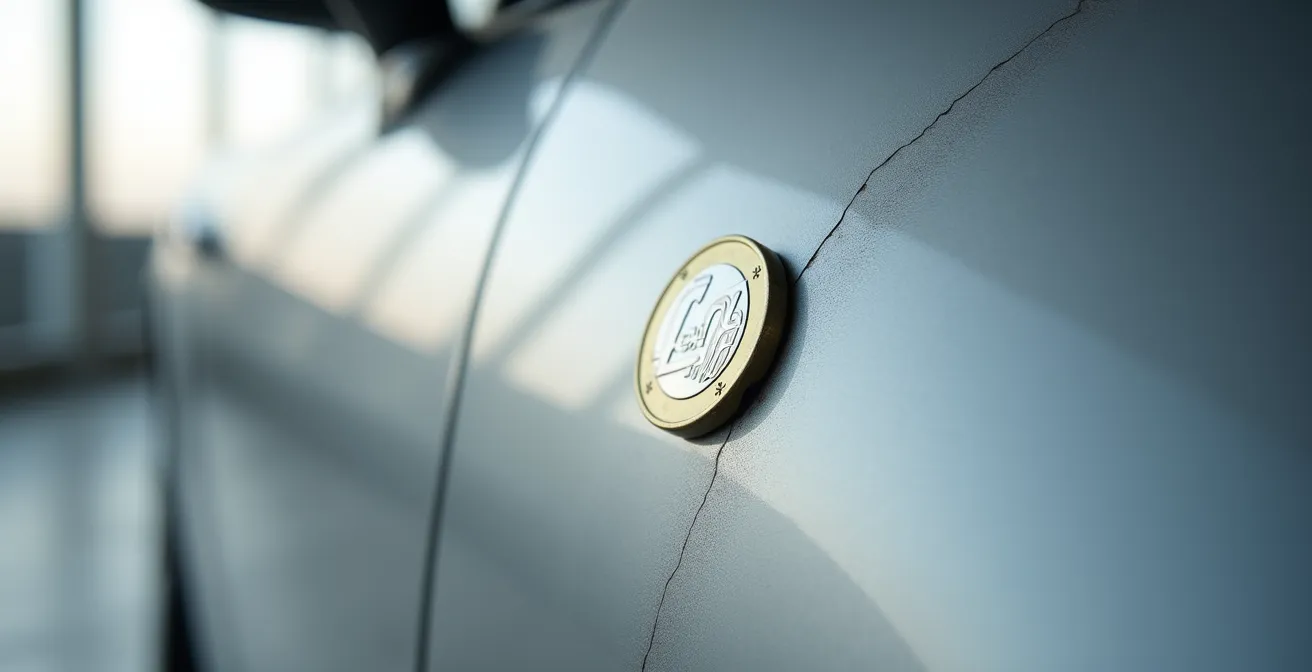
Comme le montre ce détail, la taille d’une rayure est un critère objectif. Pour vous prémunir contre toute mauvaise surprise, vous devez devenir votre propre expert avant l’heure. Documentez l’état de votre véhicule de manière irréfutable un à deux mois avant la restitution. L’objectif est de créer un dossier de preuves que vous pourrez opposer au rapport du loueur si nécessaire. Cette démarche proactive est votre meilleure assurance contre les surfacturations.
Votre plan d’action pour documenter l’état du véhicule
- Points de contact : Nettoyez intégralement le véhicule et inspectez-le à la lumière du jour. Listez tous les défauts visibles (rayures, impacts, bosses) sur la carrosserie, les jantes et les optiques.
- Collecte des preuves : Pour chaque défaut, prenez une photo macro en plaçant une pièce de 2 euros juste à côté. Cette pièce sert de référence universelle et incontestable pour prouver la taille réelle du dommage.
- Cohérence visuelle : Réalisez une vidéo horodatée où vous faites lentement le tour complet du véhicule. Assurez-vous que la luminosité est bonne et que la vidéo est nette. Commentez oralement ce que vous filmez si besoin.
- Mémorabilité et conservation : Stockez ces photos et cette vidéo dans un dossier dédié sur le cloud ou un disque dur externe. Nommez les fichiers avec la date du jour.
- Plan d’intégration : Conservez ces preuves précieusement. Si le rapport de restitution mentionne un défaut que vous jugez appartenir à l’usure normale, envoyez votre photo correspondante (avec la pièce) au service client pour appuyer votre contestation.
En adoptant cette méthode rigoureuse, vous transformez un rapport subjectif en une discussion basée sur des faits objectifs et mesurables, changeant radicalement le rapport de force.
Comment le transfert de leasing peut vous sauver si vous ne pouvez plus payer les loyers ?
La vie est faite d’imprévus. Une perte d’emploi, un changement de situation familiale ou des difficultés financières peuvent rendre le paiement des loyers de votre LOA impossible. Dans cette situation, beaucoup pensent que la seule option est la résiliation anticipée, une solution souvent synonyme de pénalités financières très lourdes. Cependant, une alternative bien plus astucieuse et économique existe : le transfert de leasing. Cette opération consiste à céder votre contrat à un autre particulier ou une entreprise qui reprendra le véhicule et les loyers restants à votre place, aux mêmes conditions.
Le principal avantage du transfert est qu’il vous permet de vous désengager totalement du contrat sans payer les indemnités de résiliation, qui peuvent représenter jusqu’à 50% des loyers restants en LLD ou un pourcentage élevé du contrat en LOA. Pour le repreneur, l’intérêt est de bénéficier d’un véhicule pour une durée plus courte, souvent sans apport initial, ce qui est très attractif. L’opération n’est cependant pas automatique : elle nécessite l’accord de l’organisme financier (le bailleur), qui vérifiera la solvabilité du nouveau locataire. De plus, des frais administratifs, généralement modérés, sont à prévoir.
Pour illustrer l’intérêt de cette option, il suffit de comparer les différentes portes de sortie d’un contrat de leasing. Le tableau suivant met en lumière le coût et les implications de chaque choix, démontrant pourquoi le transfert est souvent la solution la plus rationnelle.
Cette comparaison, basée sur une analyse des options de sortie de contrat, montre clairement que le transfert de leasing est l’option la plus économique pour qui veut se désengager avant terme.
| Option | Coût moyen | Délai | Avantages | Inconvénients |
|---|---|---|---|---|
| Transfert de leasing | 100-500€ (frais administratifs) | 1-3 mois | Pas de pénalités, désengagement total | Nécessite accord du bailleur et solvabilité du repreneur |
| Résiliation anticipée LOA | 4-8% du montant total du contrat | Immédiat | Sortie rapide | Pénalités élevées |
| Résiliation anticipée LLD | Jusqu’à 50% des loyers restants | Immédiat | Sortie rapide | Coût prohibitif |
Des plateformes en ligne se sont spécialisées dans la mise en relation des cédants et des repreneurs, facilitant grandement la recherche d’un successeur pour votre contrat.
L’erreur de rendre la voiture avec des pneus usés à 60% facturés au prix fort par le loueur
Parmi les points de contrôle lors de la restitution, l’état des pneus est l’un des plus scrutés et l’une des sources de frais les plus fréquentes. L’erreur classique est de négliger ce point en se disant que les pneus sont encore « bons pour le service ». Or, les loueurs ont des exigences précises, souvent plus strictes que le minimum légal (1,6 mm). La plupart des contrats exigent que la profondeur des sculptures soit d’au moins 3 mm au moment de la restitution. Si ce n’est pas le cas, le loueur remplacera les pneus et vous facturera l’opération au prix fort.
Le piège est double. Non seulement le loueur vous facture le prix des pneus, mais il se base généralement sur le prix public conseillé de pneus de marque premium, sans aucune remise. De plus, il ajoute des frais de montage et d’équilibrage souvent majorés. Rendre une voiture avec quatre pneus juste en dessous de la limite contractuelle peut ainsi vous coûter entre 600 et 1000 euros, selon la taille des jantes. Or, il est tout à fait possible de réaliser une économie de 30 à 40% en changeant les pneus soi-même avant la restitution. L’arbitrage est donc simple : anticiper et comparer.
Trois mois avant la fin du contrat, effectuez une vérification de l’usure de vos pneus. Si le témoin d’usure contractuel (souvent 3 mm) est proche, n’attendez pas. Demandez au loueur son barème de facturation pour le remplacement des pneus. Ensuite, demandez un devis dans un centre auto ou sur un site spécialisé pour des pneus homologués par le constructeur, mais d’une marque peut-être moins premium (mais tout aussi sûre). La différence de coût est souvent spectaculaire, de l’ordre de 100 à 150 euros par pneu. Le calcul est vite fait : pour un train de quatre pneus, l’économie peut atteindre 600 euros. Il s’agit d’un des arbitrages les plus rentables que vous puissiez faire avant de rendre votre véhicule.
N’oubliez pas de vérifier que les pneus de remplacement respectent scrupuleusement les dimensions, indices de charge et de vitesse préconisés par le constructeur et spécifiés dans votre contrat.
Quand faut-il modifier le contrat plutôt que de payer les kilomètres excédentaires à la fin ?
Le forfait kilométrique est un pilier de votre contrat de LOA. Le dépasser entraîne systématiquement des pénalités financières, facturées par kilomètre supplémentaire. Le coût moyen de ces pénalités se situe entre 0,05 € et 0,20 € par kilomètre, ce qui peut rapidement représenter une somme considérable. Si vous réalisez en cours de contrat que votre usage réel est bien supérieur à ce qui était prévu, l’inaction est la pire des stratégies. Attendre la fin pour régler la note est souvent la solution la plus onéreuse.
La plupart des contrats de LOA offrent la possibilité de faire un avenant pour ajuster le kilométrage. Cette modification, bien que générant des frais de dossier (environ 150 €) et une légère augmentation de vos loyers mensuels, est presque toujours plus rentable qu’attendre la facture finale, surtout si le dépassement est important. Il existe un « point de bascule » à partir duquel l’avenant devient financièrement plus intéressant que le paiement des pénalités. Cet arbitrage doit être réalisé dès que vous constatez un dérapage durable de votre kilométrage.
Comme le souligne un expert, la proactivité est la clé. Cette recommandation est pleine de bon sens : en ajustant vos loyers en cours de route, vous lissez la dépense et évitez la mauvaise surprise finale. C’est une gestion saine de votre budget.
En cas de dépassement pendant le contrat, nous vous conseillons de prévenir l’établissement pour qu’il ajuste vos loyers mensuels et que vous évitiez ces frais en fin de contrat.
– Expert Vivacar, Guide de restitution LOA 2025
Le tableau ci-dessous, basé sur un coût moyen de pénalité de 0,10€/km et des frais d’avenant de 150€, vous aide à visualiser ce point de bascule. Il montre clairement qu’au-delà d’un certain seuil de dépassement, l’avenant est la solution à privilégier.
Cet exemple illustre un principe simple : plus le dépassement kilométrique anticipé est élevé, plus l’avenant au contrat devient une évidence économique.
| Km excédentaires prévus | Coût pénalités (0,10€/km) | Coût avenant (frais 150€ + ajustement) | Recommandation |
|---|---|---|---|
| Moins de 2000 km | 200€ | 250€+ | Payer les pénalités |
| 3000-5000 km | 300-500€ | 350-450€ | Évaluer au cas par cas |
| Plus de 5000 km | 500€+ | 400-500€ | Faire un avenant |
N’attendez pas la dernière année pour agir ; plus vous demandez l’avenant tôt, plus l’ajustement sur les loyers restants sera faible et indolore.
Le préavis de restitution : le piège des contrats « sans engagement » qui durent en réalité 3 mois
La fin d’un contrat LOA est un processus administratif qui ne s’improvise pas. L’un des pièges les plus courants est de découvrir trop tard l’existence d’un délai de préavis pour notifier votre décision finale au loueur. Contrairement à une idée reçue, vous ne pouvez pas simplement arriver à la date d’échéance et rendre les clés. Vous devez informer le bailleur de votre intention (restituer le véhicule, lever l’option d’achat ou demander une prolongation) dans un délai précis, généralement fixé à 3 mois avant la fin du contrat.
Ignorer ce préavis peut avoir des conséquences financières fâcheuses. Si vous ne vous manifestez pas, certains contrats prévoient une reconduction tacite pour une période de 12 mois, vous engageant sur une nouvelle année de loyers. D’autres appliquent des pénalités pour non-respect de la procédure. Il est donc impératif de relire attentivement votre contrat plusieurs mois avant l’échéance pour identifier la clause relative au préavis. La procédure pour notifier votre décision est également formelle : elle doit impérativement se faire par lettre recommandée avec accusé de réception. C’est le seul moyen de conserver une preuve juridique de votre démarche en cas de litige.
L’organisation est votre meilleure alliée. Marquez la date limite d’envoi de votre préavis en rouge sur votre calendrier. Préparez votre courrier à l’avance et conservez précieusement une copie de la lettre ainsi que l’accusé de réception. Cette rigueur administrative vous évitera de tomber dans le piège d’un engagement prolongé contre votre gré et vous permettra de garder le contrôle total sur la fin de votre contrat. Ne laissez pas un simple oubli de calendrier gâcher les efforts d’optimisation que vous avez faits par ailleurs.
Cette étape est le point de départ de toutes les autres démarches de restitution ; la rater peut annuler tous vos autres efforts d’optimisation.
Pneus neufs ou carrosserie : quoi réparer en priorité pour déclencher la vente ?
Lorsque vous envisagez de lever l’option d’achat pour revendre le véhicule, une question se pose : quelles réparations effectuer pour maximiser le prix de vente sans trop dépenser ? L’arbitrage entre la réparation de la carrosserie et le remplacement des pneus est un cas d’école. L’erreur serait de vouloir tout remettre à neuf. La bonne stratégie consiste à se concentrer sur les éléments qui ont le plus fort impact psychologique sur un acheteur potentiel, pour un coût de réparation minimal. Le but n’est pas d’atteindre la perfection, mais d’optimiser la valeur perçue.
Globalement, l’aspect visuel prime. Un acheteur sera plus refroidi par une jante bien rayée ou une éraflure sur une portière, qui sont à hauteur des yeux, que par un jeu de pneus usés à 50%. En effet, des pneus neufs sont un argument de vente, mais des défauts de carrosserie sont un puissant levier de négociation à la baisse pour l’acheteur. Il est donc souvent plus rentable d’investir dans des retouches esthétiques ciblées. C’est là que le « smart repair » (réparation intelligente) entre en jeu. Cette technique permet de corriger de petits défauts (bosses, rayures) de manière localisée, pour un coût de 50 à 150 €, bien inférieur aux 300-500 € d’une intervention en carrosserie traditionnelle. Investir 200 € en smart repair peut préserver 1000 € sur votre prix de vente.
Face à une facture qui s’élève à 798€ en moyenne en France pour la remise en état, chaque euro investi intelligemment avant la restitution ou la revente est un euro économisé ou gagné. Dans plus de 80% des cas, un ravivage de l’aspect d’origine est suffisant. Concernant les pneus, s’ils sont au-dessus du minimum légal (1,6 mm), il n’est pas toujours nécessaire de les changer. Vous pouvez simplement intégrer leur usure dans la négociation du prix, en proposant une légère baisse. Cet arbitrage « impact visuel vs coût réel » est la clé d’une revente réussie : privilégiez les réparations qui se voient le plus et qui coûtent le moins cher.
Priorisez toujours une présentation extérieure impeccable ; c’est elle qui déclenchera l’envie et justifiera votre prix aux yeux de l’acheteur.
Ce qu’il faut retenir
- L’anticipation est la clé : toutes les décisions stratégiques (réparations, avenant, levée d’option) doivent être prises entre 3 et 6 mois avant la date d’échéance du contrat.
- L’arbitrage financier est votre boussole : chaque dépense potentielle doit être évaluée en comparant son coût si vous agissez vous-même versus la pénalité facturée par le loueur.
- La preuve est votre meilleure assurance : des photos et vidéos datées et détaillées de l’état du véhicule sont des armes de contestation redoutables face à un rapport d’expertise jugé abusif.
Pourquoi la LLD est l’arme fiscale absolue pour les TPE en croissance ?
Si la LOA est une solution plébiscitée par les particuliers, les professionnels, et notamment les Très Petites Entreprises (TPE) en phase de croissance, ont tout intérêt à considérer sa cousine : la Location Longue Durée (LLD). Souvent perçue comme une simple location, la LLD est en réalité un outil de gestion et d’optimisation fiscale extrêmement puissant. Pour une TPE qui doit préserver sa trésorerie pour investir dans son développement, la LLD offre des avantages que l’achat (à crédit ou sur fonds propres) ne peut égaler.
L’atout majeur de la LLD est son impact sur le bilan de l’entreprise. Contrairement à un achat, le véhicule en LLD n’est pas une immobilisation. Il n’apparaît pas à l’actif, et aucune dette n’est inscrite au passif. Cela a pour effet d’améliorer les ratios financiers de l’entreprise, notamment sa capacité d’endettement, un point crucial pour obtenir d’autres financements. De plus, les loyers de la LLD sont considérés comme des charges d’exploitation et sont donc intégralement déductibles du résultat imposable (dans la limite de plafonds pour les véhicules de tourisme). Pour les véhicules utilitaires, la TVA sur les loyers est même récupérable, ce qui n’est pas le cas lors d’un achat.
La prévisibilité est un autre avantage non négligeable. Le TCO (Total Cost of Ownership, ou coût total de possession) est connu à l’avance, car les contrats LLD incluent souvent l’entretien, l’assistance et parfois même l’assurance. Cela élimine les mauvaises surprises et facilite grandement la gestion budgétaire. Le tableau suivant compare l’impact financier de la LLD par rapport à l’achat pour une TPE sur un véhicule de 25 000€.
Cette simulation démontre l’avantage de la LLD en termes de trésorerie et d’économie d’impôt sur les sociétés (IS) sur une période de 3 ans.
| Critère | LLD | Crédit | Fonds propres |
|---|---|---|---|
| Impact trésorerie année 1 | -6 000€ (loyers) | -8 000€ (mensualités) | -25 000€ (achat) |
| Déductibilité fiscale | 100% des loyers | Amortissement 20%/an | Amortissement 20%/an |
| Impact bilan | Aucun | Immobilisation + dette | Immobilisation |
| Économie IS sur 3 ans | 5 400€ | 3 750€ | 3 750€ |
Pour une TPE, choisir la LLD, c’est donc faire le choix de la flexibilité, de la maîtrise budgétaire et de l’optimisation fiscale, des leviers essentiels pour soutenir sa croissance.
Questions fréquentes sur la fin de contrat LOA
Quel est le délai de préavis standard en LOA ?
Généralement 3 mois avant la fin du contrat, mais cela varie selon les bailleurs. Vérifiez votre contrat pour la mention exacte.
Que se passe-t-il si je rate la date de préavis ?
Le contrat peut être reconduit tacitement ou des pénalités peuvent s’appliquer. Certains contrats prévoient une reconduction automatique de 12 mois.
Comment prouver l’envoi du préavis ?
Toujours envoyer par lettre recommandée avec accusé de réception et conserver une copie du courrier et de la preuve d’envoi.