Lundi soir, 21h30. Vous venez d’acheter votre voiture. Le concessionnaire ferme dans dix minutes et vous demande une attestation d’assurance pour prendre le volant. Panique ? Plus vraiment. La souscription en ligne a changé la donne pour des millions de conducteurs qui ne veulent plus attendre un rendez-vous en agence ou jongler avec les horaires de bureau.
Souscription en ligne : les 4 points clés
- Attestation provisoire disponible dès validation du paiement
- Documents requis : carte grise, permis, relevé d’information
- Carte verte reçue sous 3 à 7 jours ouvrés
- Résiliation possible après 1 an (loi Hamon)
Ce que vous allez découvrir
Ce qui change vraiment quand vous souscrivez en ligne
Soyons clairs : la différence fondamentale tient en un mot. Autonomie. Vous n’attendez plus qu’un conseiller soit disponible. Vous ne bloquez plus une demi-journée pour un rendez-vous. Vous comparez, simulez, ajustez les garanties depuis votre canapé. La souscription en ligne inverse le rapport de force traditionnel entre assureur et assuré.
Ce que je dis souvent à mes clients : avant de vous engager, prenez le temps de faire une simulation d’assurance avant de souscrire. Ça évite les mauvaises surprises sur le tarif final. Sur le terrain, je vois trop de gens qui valident sans avoir testé plusieurs formules.
Selon l’étude Planète CSCA de septembre 2025, les primes auto augmenteront de 4,5 à 5,5 % en 2026. Raison de plus pour comparer avant de signer.
Ce que vous gagnez
- Disponible 24h/24, week-end compris
- Attestation provisoire immédiate après paiement
- Comparaison facile entre formules tiers, intermédiaire, tous risques
Ce qu’il faut anticiper
- Pas de conseil personnalisé sans appeler
- Risque d’erreur de saisie si vous allez trop vite
Franchement, pour un profil classique (conducteur expérimenté, véhicule standard, usage quotidien), le parcours en ligne suffit largement. La nuance ? Si votre situation est atypique — malus important, véhicule modifié, usage professionnel — un appel au conseiller reste souvent utile avant de valider.
Les 5 étapes de la souscription : du devis à la carte verte
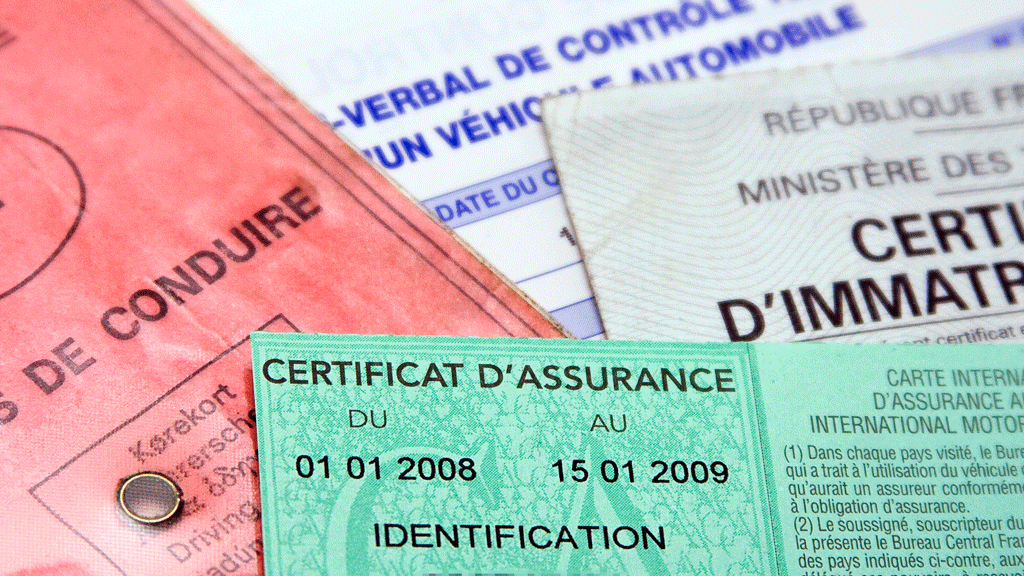
D’après le guide pratique Blog Automobile 2025, l’assureur délivre immédiatement une attestation provisoire, souvent en version numérique. Ce document vous permet de prendre la route légalement en attendant la carte verte définitive.
Pour les assureurs proposant une gestion complète via application mobile, comme le Groupe Matmut, la dématérialisation va encore plus loin : déclaration de sinistre, téléchargement d’attestation, modification de garanties — tout se fait depuis votre smartphone.
Votre kit de souscription : documents à préparer
-
Carte grise du véhicule (certificat d’immatriculation)
-
Permis de conduire en cours de validité
-
Relevé d’information de votre ancien assureur (historique bonus-malus)
-
RIB pour le prélèvement automatique
-
Justificatif de domicile récent
Cette liste n’est pas exhaustive pour tous les profils — les jeunes conducteurs devront parfois fournir une copie du relevé d’information de leurs parents s’ils étaient conducteurs secondaires.
-
Simulation et devis instantané (5-15 min) -
Validation, signature électronique et paiement (10-20 min) -
Réception attestation provisoire par email -
Réception carte verte définitive par courrier
Sur le terrain, je vois plutôt des délais de 5 à 7 jours pour la carte verte papier. Les assureurs annoncent « quelques jours », mais si votre dossier est incomplet ou si le paiement met du temps à être validé, comptez une semaine.
Les 3 erreurs qui peuvent vous coûter cher
Attention au piège classique. Dans mon accompagnement de particuliers, je constate régulièrement que la sous-déclaration du kilométrage annuel pose problème. Sur les dossiers que j’ai suivis, un écart supérieur à 20 % entre le kilométrage déclaré et réel peut entraîner un refus de prise en charge. Ce constat est limité à ma pratique et peut varier selon l’assureur.
Vigilance kilométrage : Calculez votre kilométrage réel sur les 12 derniers mois avant de remplir le formulaire. Une sous-déclaration de plus de 20 % peut entraîner un refus d’indemnisation en cas de sinistre.
D’après Service-Public.fr, le défaut d’assurance est puni par une amende de 3 750 €. Mais ce que beaucoup ignorent : une fausse déclaration intentionnelle peut entraîner la nullité pure et simple du contrat. Vous n’êtes plus couvert, et l’assureur peut exiger le remboursement des indemnités déjà versées.
Cas concret : confusion formule tiers vs tous risques
J’ai accompagné Nathalie l’année dernière. Commerciale itinérante de 38 ans, elle changeait d’assurance après un sinistre. Pendant la simulation en ligne, elle a failli valider une formule tiers pour sa Peugeot 308 de 2022 — véhicule valant encore 18 000 €. Sur un tiers simple, un accident responsable aurait été un désastre financier. Heureusement, elle a appelé le conseiller avant de confirmer. Résultat : passage à une formule intermédiaire avec dommages collision. Ça lui coûte 15 € de plus par mois, mais son véhicule est protégé.
Si vous avez des besoins temporaires — prêt de véhicule, achat récent en attente d’immatriculation — renseignez-vous sur la souscription d’une assurance auto provisoire adaptée à ces situations.
Mon avis (qui n’engage que moi) : ne validez jamais une souscription après 22h quand vous êtes fatigué. Les erreurs de saisie arrivent toujours dans ces moments-là. Prenez cinq minutes le lendemain matin pour relire avant de payer.
Vos questions sur la souscription d’assurance auto en ligne
Conformément aux dispositions de Service-Public.fr, vous avez le droit de résilier votre contrat après la première échéance annuelle — c’est la loi Hamon. La résiliation prend effet le lendemain de la date d’envoi de la demande, et votre nouvel assureur peut s’occuper des démarches pour vous.
Questions fréquentes
Suis-je couvert immédiatement après la souscription en ligne ?
L’attestation provisoire est généralement disponible dès validation du paiement, vous permettant de conduire légalement. La carte verte définitive arrive sous 3 à 7 jours ouvrés par courrier.
Comment récupérer mon bonus si je change d’assurance ?
Demandez votre relevé d’information à votre ancien assureur (obligatoire sous 15 jours). Ce document transfère automatiquement votre historique bonus-malus vers le nouvel assureur.
Puis-je souscrire en ligne avec un malus ?
La plupart des assureurs acceptent les conducteurs malussés en ligne, mais les formules et tarifs proposés peuvent être limités. Une simulation reste possible pour connaître vos options.
Que se passe-t-il si je me trompe dans ma déclaration ?
Une erreur involontaire peut être rectifiée en contactant votre assureur. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat et le remboursement des indemnités versées.
La souscription en ligne est-elle vraiment moins chère ?
Les économies varient selon les profils. L’avantage principal reste le gain de temps et la possibilité de comparer facilement plusieurs formules avant de s’engager — sans pression commerciale.
Dernier conseil avant de vous lancer
Si vous ne devez retenir qu’une chose : préparez vos documents AVANT d’ouvrir le simulateur. Carte grise, permis, relevé d’information à portée de main. Ça change tout. Vous passez de 45 minutes de galère à 15 minutes efficaces.
Votre plan d’action immédiat
-
Demandez votre relevé d’information à votre assureur actuel (délai légal : 15 jours)
-
Calculez votre kilométrage annuel réel (12 derniers mois)
-
Faites 2 à 3 simulations comparatives avant de valider
Et maintenant ? Posez-vous cette question : votre contrat actuel correspond-il vraiment à votre usage aujourd’hui, ou traînez-vous une formule choisie il y a cinq ans ?
Précisions sur les garanties et délais : Les formules et tarifs mentionnés sont indicatifs et varient selon votre profil conducteur et véhicule. Les délais d’activation dépendent de la complétude du dossier et du mode de paiement choisi. Chaque situation nécessite une simulation personnalisée pour obtenir un devis adapté. Pour un conseil personnalisé, consultez un conseiller en assurance ou courtier agréé ORIAS.